Рынок растёт. Но рост уже не страхует от ошибок
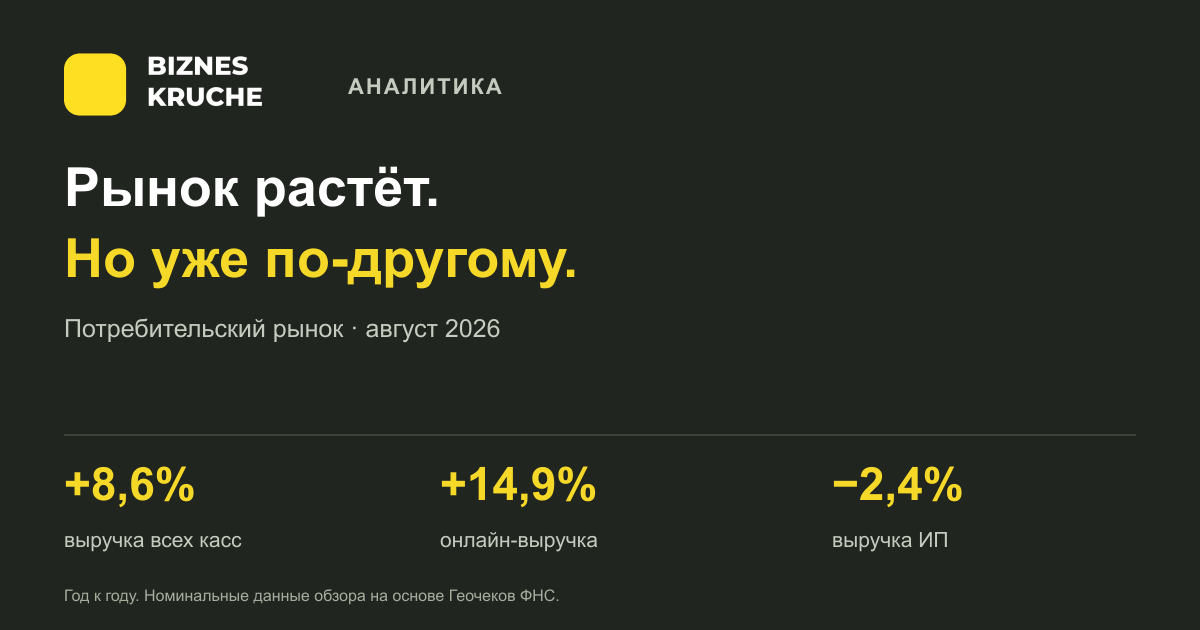
В августе 2026 года выручка через все онлайн-кассы достигла 9,64 трлн рублей, прибавив 8,6% к августу 2025-го. Безналичные расходы по картам Сбера выросли на 9,4%. Эти два показателя описывают разные массивы операций, поэтому их нельзя складывать или считать взаимной проверкой с точностью до десятых. Но направление у них общее: рублёвый оборот увеличивается.
Для собственника важнее не сам плюс, а его качество. Когда рынок быстро расширяется, часть управленческих ошибок маскируется дополнительной выручкой. На более медленном рынке избыточная закупка, слабая экономика рекламы или товар с низким вкладом в прибыль становятся заметнее. Это уже не статистический факт исследования, а управленческий вывод: на внешний рост нельзя закладываться как на способ исправить внутреннюю экономику.
В исследовании средний темп годового роста расходов по картам Сбера снизился с 17,2% в 2024 году до 11,3% в 2025-м и 7,8% в доступной части 2026-го. Последнее число рассчитано по недельным наблюдениям января — первых двух недель октября. Это не итог десяти полных месяцев и не прогноз на весь год.
Онлайн: чеков больше, средний чек ниже
Оборот касс, используемых для расчётов в интернете, составил 2,17 трлн рублей. Прирост — 14,9% год к году против 8,6% у всех касс. Доля онлайна в общей выручке касс увеличилась с 21,3% до 22,5%, то есть на 1,2 процентного пункта.
| Показатель | Все кассы | Интернет-расчёты |
|---|---|---|
| Выручка | +8,6% | +14,9% |
| Число чеков | +2,9% | +16,3% |
| Средний чек | +5,6% | −1,3% |
Интернет-оборот растёт за счёт увеличения числа чеков, а не их средней суммы. Проверка на уровне округлённых показателей даёт ту же картину: 1,163 × 0,987 − 1 ≈ 14,8%, что близко к указанным 14,9%. Небольшое расхождение объяснимо округлением.
Здесь легко сделать слишком громкий вывод: «люди стали покупать чаще и дешевле». Точнее сказать иначе: в наблюдаемом массиве стало больше чеков с меньшей средней суммой. Один человек может создавать несколько чеков; состав товаров и продавцов тоже меняется. Это не доказательство роста частоты покупок каждого покупателя и не прямое свидетельство падения цен.
Для бизнеса вопрос практический: приносит ли дополнительная операция достаточно денег? Если средняя сумма заказа снижается, а обработка, упаковка и часть логистики остаются затратами на заказ, рост количества заказов может увеличивать нагрузку быстрее, чем прибыль. Проверять стоит не только выручку и ДРР, но и маржинальный доход на выкупленный заказ после переменных расходов.
Маркетплейсы: меньше доля — не обязательно меньше оборот
В августе доля маркетплейсов в онлайн-выручке, по используемой в исследовании классификации Геочеков, снизилась с 44,6% до 41,3%. Изменение составляет 3,3 процентного пункта. Одновременно рост расходов на маркетплейсах по картам Сбера замедлился: 17,9% против 42,4% в августе предыдущего года.
Это весомый повод пересмотреть ожидания, но не основание объявлять конец маркетплейсов. Падение доли на растущем рынке не означает падения абсолютных продаж. Если применить доли к сопоставимому онлайн-обороту, получим ориентировочный прирост сегмента около 6,4%: 1,149 × 41,3 / 44,6 − 1. Это редакционный расчёт по округлённым данным, а не отдельный опубликованный показатель ФНС; он справедлив при неизменной классификации и сопоставимой базе.
У банковской статистики есть своё ограничение. Оплаты, перенесённые на карты банков маркетплейсов, могут перестать наблюдаться в данных Сбера. Исследование называет это возможным объяснением части замедления, но не измеряет его вклад. Вычитать такой эффект «на глаз» или выдавать его за установленную причину нельзя.
Маркетплейс остаётся каналом продаж, но его общий рост не гарантирует рост конкретного магазина. Сравнивайте свои показатели с категорией, наличием и экономикой товара, а не только с заголовком о рынке в целом.
Выход на собственный сайт или другую площадку тоже не становится выгодным автоматически. Сначала посчитайте стоимость привлечения, повторных покупок, доставки и возвратов. Диверсификация полезна, когда снижает зависимость при приемлемой экономике, а не просто добавляет ещё один кабинет.
ИП под давлением: сигнал есть, объяснения пока нет
На фоне общего роста кассового оборота выручка ИП снизилась на 2,4%, до 1,63 трлн рублей. Число чеков сократилось на 8,9%. У юридических лиц выручка, напротив, выросла на 11,2%. Доля ИП в общей выручке касс уменьшилась с 18,8% до 16,9%.
Динамика среднего чека ИП в исходном материале отдельно не приведена. Из изменения выручки и числа чеков можно получить приблизительно +7,1%: 0,976 / 0,911 − 1. Это расчёт по агрегатам, не свидетельство того, что каждый предприниматель повысил цены на 7,1%.
Статистика не позволяет приравнять ИП ко всему малому бизнесу: небольшая компания может работать через ООО. Нельзя и уверенно объяснить снижение одним фактором. Изменение структуры продавцов, переходы между организационными формами, отраслевая динамика и другие обстоятельства требуют отдельной проверки. Налоговая гипотеза из исследования остаётся гипотезой — причинная связь здесь не доказана.
Для конкретного предпринимателя полезнее разложить свою выручку на количество продаж, среднюю сумму, возвраты и доступность товара. «Рынок сложный» — фон для разговора, но ещё не объяснение, почему просели именно ваши продажи.
Категории расходятся: среднего покупателя не существует
В августе расходы по картам Сбера на непродовольственные товары увеличились на 13,0%, на продовольственные — на 7,1%, на общественное питание — на 7,8%. Поэтому единый «темп потребительского рынка» — слишком грубый ориентир для плана отдельной компании.
Более быстрый рост непродовольственного сегмента не доказывает переток денег из еды в другие товары. Для такого вывода понадобятся структура расходов, сопоставимые цены и более детальные ряды. А внутри крупной категории могут одновременно расти одни товары и снижаться другие.
Практический ориентир — своя категория, ценовой сегмент и канал. Если компания растёт медленнее широкого рынка, это повод для диагностики, а не готовый диагноз. Возможно, ухудшилась доступность товара. Возможно, изменилась доля возвратов. Возможно, продажи растут в деньгах, но дорогие позиции вытесняют более прибыльные.
Что изменить в планировании уже сейчас
Замедление рынка не требует одинаково сокращать все бюджеты. Оно требует точнее распределять капитал. Для собственника и финансовой команды мы выделяем пять проверок.
- Разделить цену, объём и ассортимент. В недельном отчёте видеть выручку, количество выкупленных товаров, среднюю цену и товарный состав. Рублёвый рост, полученный только повышением цены, не закладывать как гарантированное расширение спроса.
- Считать дополнительную продажу после всех переменных затрат. Комиссия, логистика, возвраты, реклама и себестоимость должны попадать в экономику товара. Выручка не оправдывает масштабирование, если вклад следующей продажи отрицательный.
- Связать закупку со сроком возврата денег. Размер партии проверять на сценарии замедления продаж, учитывая срок поставки, хранение, выплаты площадок и обязательные платежи. План закупок без денежного календаря оставляет риск кассового разрыва незаметным.
- Проверять рекламный прирост, а не только среднюю ДРР. Хорошая средняя экономика не означает, что следующий рубль бюджета даст такую же отдачу. Для теста нужны ограниченный бюджет, срок и критерий остановки.
- Подготовить базовый и стрессовый сценарии. Зафиксировать, что команда изменит при более медленной оборачиваемости или росте расходов: партии, ассортимент, размещение, продвижение. Не подменять этот сценарий прогнозом «рынок нас вытянет».
В сентябре рост расходов по картам Сбера в исследовании оценён в 8,0%, в первые две недели октября — в 7,1%. Это предварительный сигнал, а не надёжный прогноз четвёртого квартала. Сезон, цены и состав покупок ещё могут изменить картину.
Рынок не перестал расти в рублях — он стал менее щедрым к ошибкам. Следующий этап конкуренции выигрывается не любой ценой за оборот, а качеством ассортимента, вкладом каждого заказа и скоростью возврата денег из закупки.
Источники, методика и границы выводов
Статья подготовлена редакцией БизнесКруче по предоставленному аналитическому обзору «Потребительский рынок: август 2026». В обзоре указаны источники: Геочеки ФНС, разделы «Е-коммерция» и «ККТ» и СберИндекс, показатель «Изменение потребительских расходов». Дата сбора данных в обзоре — 15 октября 2026 года.
Числовые значения перенесены из обзора; независимая повторная выгрузка первичных рядов для этой публикации не проводилась. Месячные показатели СберИндекса в обзоре рассчитаны как среднее недельных темпов. Такое усреднение не равно точному темпу изменения месячной суммы расходов. В октябре учтены только первые две недели; данные Геочеков за сентябрь в исходном обзоре отсутствуют.
Сравниваются август 2026 и август 2025, если не указано иное. Денежные показатели номинальные. Изменение долей приведено в процентных пунктах. Чеки не приравниваются к уникальным покупателям или количеству товаров; кассовый оборот не подменяет показатель розничного оборота Росстата. Расчёты по округлённым данным отмечены отдельно. Объяснения причин и рекомендации — редакционная интерпретация, а не доказанные статистикой причинные связи.
Как ваш бизнес пройдёт следующий сезон?
На аудите финансового здоровья бизнеса разберём, где прибыль теряется в расходах, а деньги задерживаются в запасах. Определим, какие показатели стоит проверить в первую очередь.
Обсудить аудит управленческого учёта ↗